Tu cartera lleva meses desviándose del reparto que decidiste y no sabes si tocarla o dejarla correr. Rebalancear la cartera es devolver cada activo a su peso objetivo, y la duda real no es si conviene, sino cada cuánto y a partir de qué desviación, porque cada movimiento tiene un coste.
Qué es rebalancear la cartera y por qué cuesta tanto
Decidiste, pongamos, un 70 % en renta variable y un 30 % en renta fija. Los mercados no respetan esa decisión: con tres o cuatro años buenos de bolsa y una renta fija plana, ese 70 % puede plantarse en un 78 % sin que hayas comprado nada. Tu cartera se ha vuelto más agresiva de lo que tú elegiste ser, y lo ha hecho sin pedirte permiso.
Corregir ese desvío es toda la operación. El problema es que consiste en vender lo que va bien y comprar lo que va mal, justo lo contrario de lo que pide el cuerpo. Por eso tanta gente conoce la regla y tan poca la ejecuta.
Marzo de 2020. Yo llevaba tres años con mi regla escrita en una hoja de cálculo. Cuando las bolsas se desplomaron, la hoja me marcaba en rojo que tocaba comprar renta variable y tardé once días en hacerlo. No me faltaba información, me faltaba estómago. Desde entonces no dejo que el mismo día sea el de mirar y el de decidir: la decisión va escrita de antes y el día señalado solo ejecuto.
Dos reglas que funcionan: calendario y umbral
Para rebalancear la cartera solo hay que fijar dos cosas: cuándo miras y qué desviación te obliga a mover ficha. Hay dos formas serias de hacerlo:
- Por calendario. Una fecha fija al año, la que quieras. Su virtud no es matemática: es que no admite discusión.
- Por umbral. Actúas cuando un activo se separa de su peso objetivo más de lo que fijaste de antemano. Yo trabajo con cinco puntos porcentuales: en una cartera 70/30 eso significa tocarla por encima del 75 % o por debajo del 65 %. No es una cifra sagrada, es un ajuste de oficio: ancha para que el ruido no la cruce y estrecha para que un desvío de verdad no se quede sin corregir.
La combinación es lo que uso y lo que recomiendo: mirar por calendario, actuar por umbral. Si la desviación no llega a la banda, cierras la hoja y no haces nada; esa parte es la que más cuesta y es gratis. Y mirar cada mes no te hace más disciplinado: solo multiplica las ocasiones de saltarte tu propia regla.
La cuenta con euros, paso a paso
Lo que viene es un ejemplo mío, con cifras redondas para que puedas seguirlo con la calculadora en la mano. Cartera de 20.000 euros repartida al 70/30: 14.000 en renta variable y 6.000 en renta fija. Pasa un año bueno de bolsa y la parte variable llega a 18.500 euros, mientras la fija se queda en 6.100.
El total es ahora 24.600 euros. La renta variable pesa 18.500 entre 24.600, es decir un 75,2 %: cinco puntos largos por encima del objetivo, así que la banda se ha cruzado. Para volver al 70 % necesitas 17.220 euros en variable (el 70 % de 24.600) y 7.380 en fija. La operación es vender 1.280 euros de renta variable y comprar 1.280 de renta fija. Ni un euro más.
Ojo al fallo más repetido: el peso se calcula sobre el total actual, no sobre los 20.000 iniciales. Quien usa el capital de partida corrige de más.
El peaje que casi nadie suma
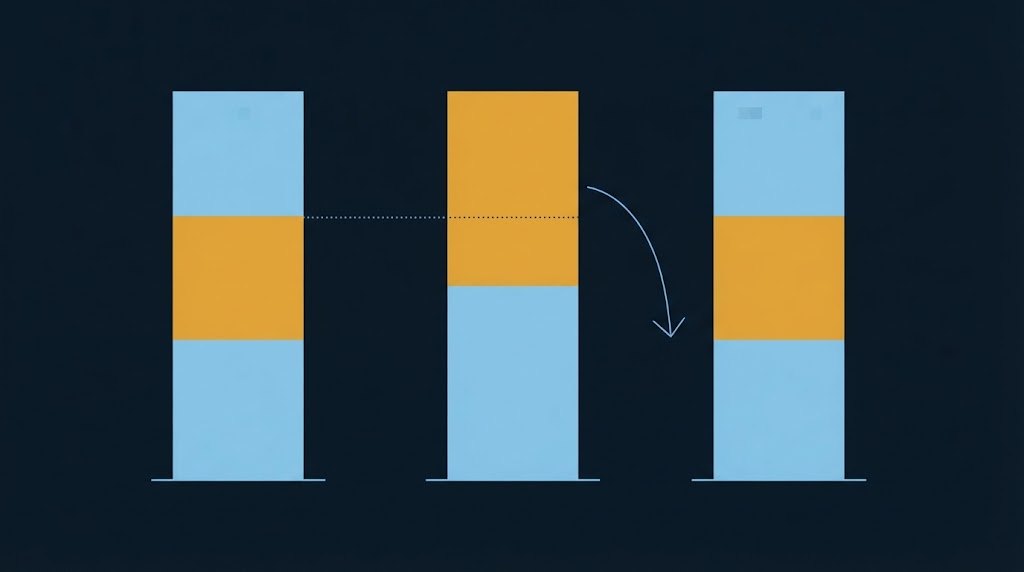
Aquí está lo que los manuales se saltan: esos 1.280 euros no se mueven gratis si están en acciones o en ETF, porque vender realiza la ganancia y la ganancia tributa en la base del ahorro.
Sigamos con el ejemplo. Supongamos que un 40 % de lo que vendes es plusvalía: son 512 euros de ganancia. Al 19 %, que es el primer tramo de la base del ahorro, pagas 97,28 euros. Añade comisiones: si tu bróker cobra 5 euros por orden y necesitas dos, son 10 euros más. Total, 107,28 euros por mover 1.280, es decir un 8,4 % de lo movido.
Y ahora la parte que cambia la conclusión, porque ese 8,4 % está mal leído. Los 97 euros de impuesto no son dinero perdido: los habrías pagado igual el día que vendieras, y lo único que has hecho es adelantarlos. Lo que se pierde de verdad son los 10 euros de comisiones —un 0,8 % de lo movido— y todo lo que esos 97 euros habrían compuesto en los años que les quedaban dentro. El reequilibrio no te cuesta un 8,4 %: te cuesta adelantar un impuesto más un 0,8 % de comisiones. Suena bastante menos dramático, y aun así sigue siendo razón suficiente para no hacerlo cuatro veces al año.
Hay una alternativa que apenas se calcula: corregir con las aportaciones, sin vender nada. Si aportas 300 euros al mes y los diriges íntegros a renta fija, hacen falta unos 1.830 euros para que vuelva a pesar su 30 % del total; poco más de seis meses. Fíjate en que son 1.830 y no los 1.280 de antes: cada euro que aportas engorda también el total sobre el que se calculan los pesos. Tardas medio año en lugar de una tarde y los mercados se moverán entretanto, así que la corrección queda aproximada, pero el coste fiscal es exactamente cero. Es la vía que uso siempre que la cartera sigue en fase de aportación.
Matiz muy español: si tu cartera está en fondos de inversión traspasables, el traspaso entre fondos no tributa y toda esta cuenta desaparece. Con acciones y ETF, no. Esa diferencia decide cuál de las dos vías te conviene.
Cuándo no conviene rebalancear la cartera
La regla general tiene tres límites claros, y conocerlos vale tanto como saber la fórmula:
- Carteras pequeñas. Si el ajuste mueve 150 euros, esos 10 euros de comisiones son casi un 7 % de la operación. Ahí solo compensa corregir con aportaciones nuevas.
- Desviaciones cortas. Por debajo de la banda no se toca. Dos puntos de desvío no son una señal, son ruido.
- Cuando el reparto ya no te sirve. Si has cambiado de trabajo, de plazo o de vida, no tienes un problema de reequilibrio: tienes un objetivo obsoleto. Primero se redefine el destino y luego el camino.
Y una honestidad que se echa de menos: esto no es una técnica para ganar más. Hay años en los que resta, porque te saca de un activo que sigue subiendo. Es control de riesgo y, sobre todo, control del inversor. Quien lo vende como rentabilidad extra te cuenta otra película.
Preguntas frecuentes
¿Cada cuánto hay que rebalancear la cartera? A mí me sobra con dos fechas fijas al año. Lo decisivo no es el número, es que esas fechas estén elegidas de antemano: una revisión que decides en caliente, porque el mercado acaba de moverse, ya no es un calendario, es una excusa con aspecto de método.
¿Vale la misma banda de cinco puntos para todas las posiciones? Para los dos bloques grandes, sí. Para una posición que pesa un 5 % del total no sirve: por arriba tendría que duplicarse para separarse cinco puntos y por abajo no le caben. A esas las vigilo en proporción a su propio peso, no en puntos del total.
¿Y si solo tengo un fondo indexado global? Entonces no hay nada que reequilibrar: el índice ajusta los pesos por dentro. La banda aparece cuando combinas dos o más piezas con comportamientos distintos.
Puntos clave
- Mira por calendario, una o dos veces al año, y actúa solo cuando la desviación cruce tu banda: yo uso cinco puntos.
- Calcula el peso sobre el total actual, no sobre el capital inicial, o corregirás de más.
- En el ejemplo, mover 1.280 euros deja 107 por el camino, pero 97 de esos son un impuesto adelantado, no dinero perdido: el coste real son las comisiones y el interés compuesto que te pierdes.
- Dirigir las aportaciones al activo rezagado corrige el desvío sin vender y sin pagar impuestos.
- No sirve para ganar más: sirve para que tu cartera siga siendo la que elegiste.