Abres el extracto anual, ves un número en verde y respiras tranquilo: tu fondo ha subido. Lo que no ves es la parte que se quedó por el camino, porque nadie te la cobra con un recibo. Las comisiones de un fondo no se pagan: se descuentan. Y esa diferencia, que parece un detalle de contabilidad, es la que explica por qué casi nadie las mira. Aquí tienes la cuenta hecha, con números que puedes seguir con la calculadora.
Por qué las comisiones de un fondo no duelen y el gimnasio sí
Pagas cuarenta euros al mes de gimnasio y lo sabes. El cargo aparece en tu cuenta con nombre y fecha, y en enero, cuando asumes que este año tampoco vas a ir, te das de baja en cinco minutos. Ese recibo tiene cara.
Un fondo con un 1,5 % de gastos corrientes sobre 100.000 euros te cuesta 1.500 euros al año. Divídelo entre doce: son 125 euros al mes, tres gimnasios. No lo verás en ningún cargo, porque se descuenta del valor liquidativo antes de que el número llegue a tus ojos.
Dedico mi trabajo a estudiar cómo decidimos cuando hay dinero de por medio, y este es el caso que mejor lo resume: no es que el inversor acepte el coste, es que no llega a verlo. Lo que no tiene recibo no se negocia, y lo que no se negocia se paga entero durante décadas.
La cuenta de los veinticinco años
Las comisiones de un fondo se expresan en porcentaje anual, que es justo la unidad que peor manejamos, porque esconde el efecto del tiempo. Así que vamos a sacarla de ahí.
Pon 100.000 euros a trabajar veinticinco años con una rentabilidad bruta del 6 % anual. Sin ningún coste, el capital se multiplica por 1,06 elevado a 25, que son 4,2919: terminas con 429.187 euros.
Ahora descuenta un 1,5 % de gastos cada año. Ese 6 % bruto se queda en un 4,5 % neto y el multiplicador pasa a ser 1,045 elevado a 25, es decir, 3,0054: terminas con 300.543 euros.
La diferencia son 128.644 euros. Más de lo que pusiste al principio. Todo por un porcentaje que cabe en una línea de la página nueve del folleto.
Un cuarto cada año, casi un tercio al final
Divide 1,5 entre 6 y sale 0,25. Cada año la gestora se queda con la cuarta parte de tu rentabilidad. Pero los 128.644 euros de antes son el 29,97 % de los 429.187: casi un tercio del resultado final.
En la distancia entre ese 25 % anual y ese 30 % final está todo el asunto. El euro que te descuentan en el año tres no es un euro: es un euro que se habría pasado los veintidós años siguientes componiendo. A un 4,5 % neto, 1,045 elevado a 22 da 2,63. Aquel euro eran 2,63 euros de los de dentro de veinticinco años, y por eso el coste del principio pesa mucho más que el del final.
Lo que había en la página nueve
Una clienta —la llamaré Marisa, porque el caso es suyo y el nombre no hace falta— se sentó enfrente de mí un martes de noviembre con una funda de plástico en la mano. Dentro traía el informe anual de su fondo, impreso y grapado, con la esquina doblada justo en la hoja del rendimiento. Venía contenta: un 4,2 % aquel año. Todavía me acuerdo del ruido del plástico cada vez que abría y cerraba la funda.
Le pedí que buscáramos otra cifra, la de gastos corrientes. Estaba en la página nueve, dentro de una tabla, en un cuerpo de letra más pequeño que el del resto del documento: 1,68 %. Pasó el dedo por la línea y la leyó dos veces, como se leen las cosas que uno esperaba que dijeran otra cosa.
Tenía unos 60.000 euros allí. Un 1,68 % sobre 60.000 son 1.008 euros al año, algo más de lo que ella pagaba de seguro del coche. Llevaba once años con el producto.
Lo que me dejó pensando no fue el número, fue lo que dijo después, mirando hacia la ventana: «Si me lo hubieran cobrado aparte, lo habría mirado el primer mes». No estaba enfadada por los mil euros. Estaba enfadada por haber tardado once años en verlos.
Cinco años de diferencia, no un porcentaje
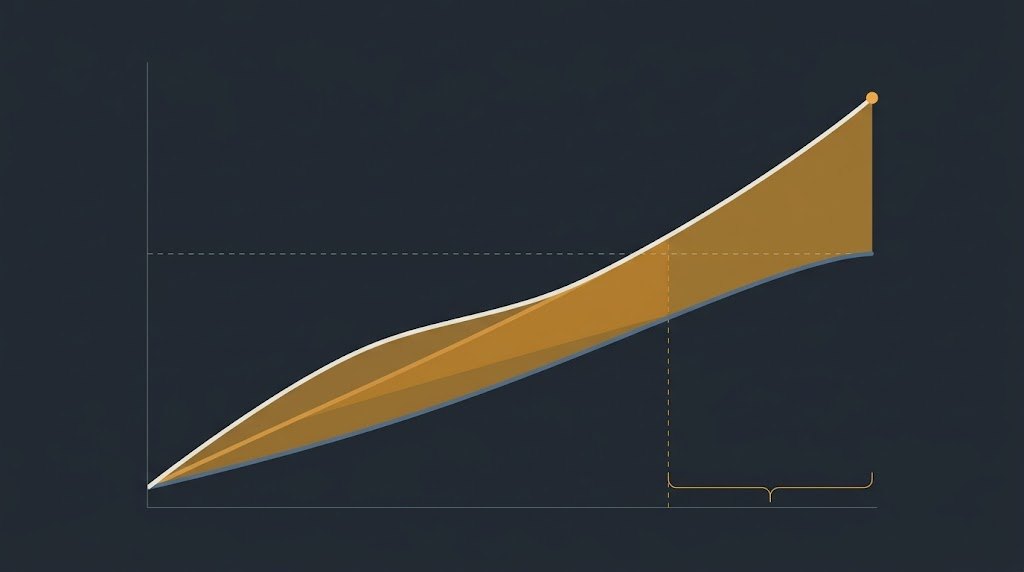
Repite la cuenta con un 0,25 % de gastos, el orden de magnitud de un fondo indexado barato. El 6 % bruto se queda en un 5,75 % neto: 1,0575 elevado a 25 son 4,0458, o sea 404.585 euros, frente a los 300.543 del fondo del 1,5 %. La diferencia son 104.042 euros.
Pero la cifra que de verdad mueve a la gente no es esa. Al 5,75 % neto, esos 100.000 euros llegan a 300.543 en diecinueve años y ocho meses. El fondo caro tarda veinticinco en llegar al mismo sitio. Son cinco años y cuatro meses de tu vida pagados en gastos.
Ahí está el motivo por el que insisto tanto: una cifra en porcentaje se discute; una cifra en años, no. Cuando alguien traduce su coste anual a meses de su propia vida, deja de necesitar que yo le convenza.
Cuándo pagar más sigue teniendo sentido
Aquí es donde la regla general se rompe, y conviene decirlo antes de que nadie salga corriendo a firmar traspasos.
Si el dinero está en el plan de empleo de tu empresa, muchas veces no hay alternativa dentro del producto, y lo que aporta la empresa compensa de sobra una diferencia de costes que fuera te parecería inaceptable.
Si piensas vender para cambiarte, mira antes la factura fiscal. En España, el traspaso entre fondos de inversión permite mover el dinero sin tributar en ese momento, pero eso no vale para los ETFs ni para las acciones: ahí salir significa aflorar la plusvalía y pagarla.
Y si la cartera es pequeña, el porcentaje engaña. Una comisión fija de custodia de 40 euros al año es un 2 % sobre 2.000 euros y un 0,08 % sobre 50.000. Con poco dinero, lo que te come es lo fijo, no el porcentaje.
Preguntas frecuentes
¿La comisión de gestión es el dato que tengo que comparar? No, es solo una parte. El número que resume el coste anual es el de gastos corrientes, que suma gestión, depositaría y los gastos operativos del vehículo. Fuera de él quedan todavía las comisiones de suscripción y reembolso, si las hay, y el coste de las propias operaciones del fondo al comprar y vender. Compara gastos corrientes contra gastos corrientes y ahórrate el resto de la conversación.
¿Y si el fondo caro rinde más que el barato? Puede pasar, pero fíjate en lo que estás firmando. La rentabilidad pasada no se contrata; el coste, sí. Para que el fondo del 1,5 % te deje donde el del 0,25 %, tiene que sacar 1,25 puntos más de rentabilidad bruta cada año, todos los años, durante los veinticinco. No un año bueno: los veinticinco seguidos.
Llevo diez años en un producto caro, ¿ya da igual cambiar? No. Lo que ya ocurrió no se recupera, pero lo que queda por delante sigue entero en juego. Con 100.000 euros y quince años por delante, un 4,5 % neto te deja en 193.528 euros y un 5,75 % neto, en 231.316: 37.788 euros por una decisión de una tarde. Seguir pagando por no revisar acaba costando más caro que haber elegido mal al principio.
Puntos clave
- Las comisiones de un fondo no se pagan, se descuentan del valor liquidativo: por eso no duelen y por eso nadie las negocia.
- Con un 6 % bruto a veinticinco años, un 1,5 % de gastos convierte 429.187 euros en 300.543: 128.644 euros de diferencia sobre 100.000 invertidos.
- Ese coste es un cuarto de tu rentabilidad cada año, pero casi un tercio del capital final, porque lo que te quitan pronto habría compuesto más tiempo.
- Traducido a tiempo: el vehículo barato llega al mismo capital cinco años y cuatro meses antes.
- Compara siempre gastos corrientes, no comisión de gestión, y revisa el coste aunque lleves años dentro: lo que queda por delante sigue en juego.